Beberapa Langkah ketika Ingin Membeli Rumah tanpa KPR

Beberapa Langkah ketika Ingin Membeli Rumah tanpa KPR

Keinginan memiliki Rumah sendiri selagi masih muda adalah impian bagi siapa saja, Banyak untungnya kalau kamu udah punya rumah dari muda. Udah sering dengerkan harga rumah selalu naik? Kalau kamu baru mau beli saat masa mudamu lewat ya kamu bakal rugi karena harga rumah udah selangit!

Untungnya beli rumah saat muda yang lain yakni masa mencicil kamu bisa lebih panjang, 20 atau 30 tahun. Kalau kamu beli rumah saat umur 40 tahun, misalnya, paling bank pemberi Kredit Pemilikan Rumah (KPR) cuma kasih waktu mencicil paling lama 15 tahun. Nominal cicilannya juga lebih mahal pastinya.

Kalau kamu gak suka mencicil KPR, it’s okay! Ada cara lain kok, yakni menabung dulu. Ya gak mungkin juga kan kalau kamu baru masuk ke dunia kerja terus udah bisa beli rumah. Kalau dari pendapatan kamu rasanya belum bisa deh beli rumah secara tunai. Jadi, ya harus sabar dan konsisten nabung dulu.

Akan tetapi, kalau cuma menabung dan menabung aja, kayaknya tabungan kamu harus berpacu dengan laju inflasi dan kenaikan harga rumah. Selain menabung ya kamu perlu upaya lain, investasi.

Investasi apa? Kalau kamu belum terlalu yakin dengan jenis-jenis investasi, yang paling gampang dan prospeknya bagus ya investasi emas LM (Logam Mulia). Kenapa emas LM? Ya karena kadar emasnya 99,9% (emas murni), sehingga kenaikan harganya lebih mantap di masa depan.

Ada 3 langkah berikut ini yang kalau kamu lakukan dengan konsisten maka kamu akan bisa beli rumah selagi muda:

Pertama, sisihkan 20 persen penghasilan.
Usahakan selalu menyisihkan 20 persen dari nominal gaji bulanan kamu untuk dana beli rumah sejak kamu mendapat gaji pertama. Tapi, kalau gaji pertama udah lewat jauh ya mulai dari gaji bulan ini juga gak apa-apa kok! Lebih baik telat daripada gak mulai-mulai kan?

Pisahkan dana ini dari pengeluaran harian. Kamu bisa membuat rekening khusus untuk tabungan ini atau menyimpannya di tempat yang paling aman.

Kedua, konversikan dana tabungan ke emas LM.

Setelah tabungan di langkah pertama terkumpul cukup banyak, segera kamu konversikan dananya ke emas. Harga emas LM Antam per Rabu (11-7-2018) adalah Rp648.000 atau naik Rp18.000 dari posisi harganya di akhir tahun lalu. Kalau dana tabungan kamu semisal sudah mencapai Rp5 juta, maka kamu bisa menggenggam sekitar 7 gram emas LM. Kalau Rp10 juta ya sekitar 14 gram emas LM.

Harga emas cenderung lebih stabil dibanding nilai tukar mata uang. Ketika perekonomian suatu negara sedang tidak stabil dan mata uangnya terpengaruhi, nilai emas tidak akan terpengaruh secara signifikan. Selain itu, dengan asumsi pertumbuhan emas yang 15-20 persen dan properti yang 10-15 persen, artinya emas yang kamu kumpulkan akan lebih cepat naik nilainya dibandingkan dengan harga rumah.

Ketiga, laksanakan secara rutin dan disiplin.

Kalau investasi kamu dalam bentuk emas LM sudah mencukupi nilainya untuk membeli sebuah rumah, maka segeralah kamu mensurvei pasar properti untuk menemukan rumah yang harganya sesuai dengan nilai emas LM yang kamu punya. Carilah lokasi rumah yang strategis, bila mungkin yang dekat dengan kampus atau pusat bisnis semisal pertokoan agar harga tawarnya akan jauh lebih tinggi ketika kamu ingin menjualnya kembali suatu hari nanti.


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran
Lihat Berita lainnya…

Beli Rumah Subsidi tetap dikenakan DP 5 Persen?

Beli Rumah Subsidi tetap dikenakan DP 5 Persen?

Program Rumah DP 0% akan berlaku mulai 1 Agustus 2018

Bank Indonesia (BI) akan  memberikan kebebasan kepada pihak perbankan untuk menentukan uang muka atau Down Payment (DP) bagi calon nasabah pemohon Kredit Pemilikan Rumah (KPR). Tapi, kalau kamu ambil KPR subsidi, kemungkinan besar bayar DP 5%. Lho, beneran?

Hal tersebut sudah ada ketentuan khususnya. Menurut Direktur Jenderal Pembiayaan Perumahan Kementerian PUPR, Lana Winayanti, selama ini sektor perbankan masih merujuk surat edaran Otoritas Jasa Keuangan (OJK) perihal memproses permohonan KPR subsidi. Dalam surat edaran tersebut, rasio loan to value (LTV) sebesar 95 % yang berarti pemohon KPR subsidi harus menyiapkan DP 5%.

KPR Subsidi tidak mengatur Uang Muka

“Di sisi pemerintah sendiri, program pemerintah seperti KPR subsidi itu tidak mengatur uang muka. Jadi, kami menyerahkan uang muka itu kepada bank pelaksana,” kata Lana seperti dikutip kompas.com, Kamis (12-7-2018). “Jadi, semua diserahkan kepada mekanisme bank, dan bank yang melakukan asesmen ke calon debitur yang akan mengambil KPR,” kata dia.

Kenyataannya selama ini, kata Lana, justru banyak yang memilih menyetorkan DP saat mengajukan KPR subsidi. Membayar DP justru akan memudahkan nasabah saat mulai mencicil KPR setiap bulannya.

Buat kamu yang bermaksud ambil KPR subsidi, perlu tau bahwa untuk tahun depan (2019) pemerintah akan mengurangi jumlah KPR subsidi, dari 267.000 unit (2018) menjadi 234.000 unit aja. Rinciannya: 84.000 untuk unit rumah dengan pembiayaan FLPP (Fasilitas Likuiditas Pembiayaan Perumahan), 100.000 unit untuk SSB (Selisih Suku Bunga), dan 36.000 unit untuk rumah yang melalui program Tapera (Tabungan Perumahan Rakyat).

Menurut Lana, saat ini pemerintah sedang menyiapkan Tapera. Melalui tabungan ini, penabung harus menyetorkan 3% dari penghasilannya per bulan. Pembentukan Tapera berdasarkan Undang-Undang Tapera yang mengharuskan setiap pekerja menjadi peserta. Tapi, pada awalnya diutamakan bagi para Aparatur Sipil Negara (ASN) lebih dulu.


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran
Lihat Berita lainnya…

7 dari 10 orang Indonesia tetap Memilih KPR

7 dari 10 orang Indonesia tetap Memilih KPR

Berdasarkan data Bank Indonesia per triwulan I/2018, sebanyak 75,8% konsumen di Indonesia masih menggunakan KPR sebagai fasilitas utama dalam pembelian properti residensial. Sedangkan 14,93% konsumen memilih membeli rumah secara tunai bertahap dan sisanya 9,27% memilih skema pembayaran tunai.
“Dari sini terlihat bahwa peluang masih terbuka lebar. Kami sebagai pihak bank optimistis dapat memenuhi kebutuhan tersebut dengan persiapan yang sudah dilakukan,” tegas Direktur Utama BTN, Maryono.

BTN sendiri hingga April tahun ini terus mencatat adanya pertumbuhan KPR. Per April 2018, KPR BTN tumbuh 22,03% secara tahunan (year-on-year) dari Rp112,3 triliun di April 2017 menjadi Rp137,05 triliun.

Capaian pertumbuhan tersebut berada di atas rata-rata kenaikan KPR/KPA industri perbankan nasional. Data Otoritas Jasa Keuangan merekam KPR/KPA di industri perbankan nasional hanya naik sebesar 11,9% yoy per Maret 2018.

Maryono pun yakin perseroan mampu mencapai target pertumbuhan KPR tahun ini dengan berbagai inovasi produk dan transformasi digital yang diluncurkan. Terlebih masyakarat Indonesia masih memilih KPR sebagai opsi utama untuk membeli hunian.

“Melihat angka kebutuhan rumah yang masih tinggi serta berbagai inovasi yang kami lakukan untuk memfasilitasi kebutuhan akan hunian tersebut, kami optimistis KPR akan tumbuh di atas 20% pada tahun ini,” ujar Maryono.

Mau dapat uang tunai total Rp10 juta untuk lima orang pemenang? Ikuti Survey Rumah.com Property Affordability Sentiment Index 2018 di sini!

Survey ini bertujuan untuk mengetahui respon konsumen properti terhadap kondisi pasar properti saat in, yang hasilnya akan berguna bagi para pelaku pasar properti, baik konsumen, penjual, maupun pembuat peraturan.

Peluang Buyer’s Market di Ramadan

Sementara itu di bulan Ramadan, Pemerintah memiliki strategi dalam menjaga inflasi utamanya dari sisi pasokan bahan pangan lewat operasi pasar. Seperti pasokan daging, misalnya.

Pemerintah melalui Kementerian Perdagangan telah mengalokasikan cadangan daging beku yang siap digelontorkan jika pasokan daging di pasar sudah mulai berkurang. Cadangan bahan baku ini juga dipenuhi melalui impor, seperti bawang putih.

Hal lain yang dilakukan Pemerintah untuk membantu masyarakat menekan pengeluaran di bulan Ramadan adalah pemberlakuan diskon tarif tol dengan besaran 10%. Diskon ini diterapkan di seluruh ruas tol, kecuali Trans Jawa.

Masa berlakunya bervariasi, antara 11 Juni hingga 20 Juni, tergantung kebijakan pengelola. Hal ini disampaikan oleh Kementerian Pekerjaan Umum dan Perumahan Rakyat.

Tren pasar properti yang siklikal ini, menurut Head of Marketing Rumah.com, Ike Hamdan, bisa dimanfaatkan konsumen untuk mendapatkan rumah dengan harga terbaik. Pada periode ini, pasar properti akan berpihak kepada pembeli.

(Jangan dulu beli rumah dan apartemen sebelum menyimak Review Properti)

“Periode Ramadan ini adalah periode di mana pasar bersifat buyer’s market. Artinya, daya tawar dari pengembang cenderung lebih lemah terhadap pembeli, baik itu pembeli untuk ditinggali maupun pembeli untuk investasi. Pada periode ini, pengembang biasanya menawarkan banyak promo, bonus, serta kemudahan-kemudahan lainnya,” katanya.

Ike menambahkan bahwa bagi mereka yang belum memiliki rumah, alih-alih membelanjakan Tunjangan Hari Raya dan tabungan lainnya untuk kebutuhan konsumtif seputar Ramadan, lebih baik digunakan untuk mewujudkan impian memiliki rumah.

“Mencari hunian bukanlah keputusan yang mudah diambil, namun Rumah.com menyediakan beragam fitur yang dapat membantu konsumen mengambil keputusan dengan lebih percaya diri,” pungkas Ike.


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran

Lihat Berita lainnya…

Cimb Niaga Tawarkan Bunga KPR hingga 6.25 Persen

Cimb Niaga Tawarkan Bunga KPR hingga 6.25 Persen

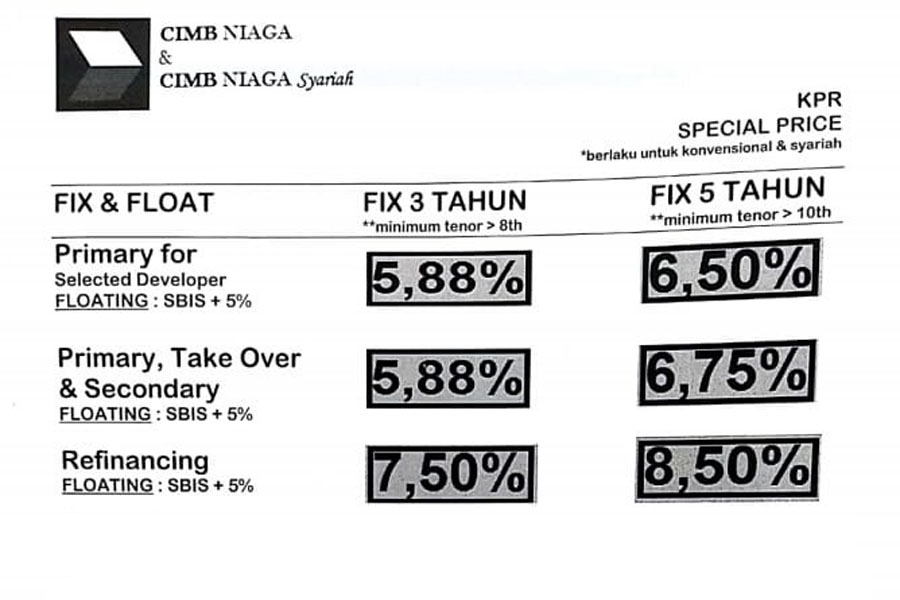
Bank CIMB Niaga menawarkan suku bunga spesial untuk kredit pemilikan rumah (KPR) 6,25 persen flat selama tiga tahun pada ajang CIMB Niaga XTRA XPO 2017 di JCC, pada 29-30 Juli 2017.
Bussines Development Manager CIMB Niaga, Hafnar Harjo mengatakan, suku bunga KPR spesial 6,25 persen‎ flat tiga tahun untuk pembelian rumah ataupun apartemen di tiga developer yaitu Sinarmas Land, Summarecon, dan Ciputra.

“Bunga 6,25 persen kami tawarkan tiga tahun, dan untuk lima tahun flat bunganya 6,75 persen. Jika transaksi di luar acara ini, bunga untuk tiga tahun 6,99 persen, dan 7,99 persen untuk lima tahun,” kata Harjo saat ditemui di lokasi acara, Jakarta, Minggu (30/7/2017).

Menurut Harjo, suku bunga spesial tersebut bukan hanya untuk nasabah CIMB Niaga saja, tetapi berlaku untuk diluar nasabah perseroan tanpa dikecualikan. “Ada juga bunga nol persen berlaku untuk 1 tahun pertama, khusus properti di Sinarmas Land dan Summarecon Serpong‎. Bunga nol persen ini disubsidi oleh developernya dan tahun berikutnya mengikuti bunga spesial di acara ini,” papar Harjo.

‎Harjo menjelaskan, wilayah properti yang ditawarkan para pengembang berada di Jabodetabek dan banyak yang mencari di lokasi Jakarta Barat.

“Nilai transaksi pada hari pertama untuk KPR saja, sekitar Rp 2 miliar,” ucapnya.

‎Selain KPR, CIMB Niaga juga menawarkan produk kredit kendaraan bermotor (KKB) melalui CIMB Niaga Auto Finance (CNAF) dengan bunga 0 persen hingga 5 tahun dengan uang muka mulai 25 persen.

4 Cara Lolos KPR Buat Pasangan Muda yang Ingin Membeli Rumah

4 Cara Lolos KPR Buat Pasangan Muda yang Ingin Membeli Rumah

Kalau kamu baru aja menikah dan udah pengen banget punya rumah, perlu tahu apa aja langkah yang mesti kamu lakukan sejak jauh-jauh hari. Semisal kalau kamu memilih pembayaran melalui Kredit Pemilikan Rumah (KPR), tentu aja kamu perlu kiatnya agar permohonanmu itu bisa disetujui.
Berikut ini empat langkah agar pengajuan KPR kamu sebagai pasangan muda bisa lolos:

Mulai Rajin Menabung di Bank Pemberi KPR

Klise? Emang sih. Tapi, dengan giat menabung bersama pasangan setiap bulannya, maka langkah ini akan sangat bermanfaat saat kamu mengajukan KPR nantinya. Kalau kamu bersama pasangan punya penghasilan tetap dan digabung, tentunya jumlah nominalnya cukup bagus. Dengan menyisihkan 30 persen dari penghasilan gabungan itu ke dalam tabungan, maka seiring berjalan waktu, jumlahnya terus meningkat.

Jadi, segera buka rekening tabungan di bank pemberi KPR. Tujuannya, agar saldo tabunganmu bisa dengan mudah dianalisis oleh pihak bank pemberi KPR. Dengan gitu, kalau kamu nantinya mengajukan permohonan KPR, bisa gampang disetujui.

Menyesuaikan Besar Cicilan KPR dengan Kesanggupanmu

Sebelum mengajukan KPR, kamu wajib menghitung setiap kebutuhan di luar cicilan KPR. Dengan begitu kamu akan mengetahui berapa anggaran yang harus kamu sisihkan untuk membayar angsuran KPR setiap bulannya. Hindari keinginan untuk memperbesar jumlah kredit di luar batas kemampuan finansialmu.

Mengecek Nilai Utang yang Berjalan

Sebagai pasangan muda, ada kemungkinan kamu masih terbebani utang-utang setelah menikah. Bila sebelumnya kamu memang punya utang, pastikan dulu utang tersebut udah lunas. Bank akan selalu memeriksa catatan keuanganmu saat kamu mengajukan kredit apa pun. Supaya pengajuan KPR kamu lolos, sebaiknya semua kewajibanmu ga bermasalah minimal enam bulan sebelum pengajuan KPR ke bank.

Jangan Menambah Utang Baru

Tahan dulu pengajuan utang lain ke bank sebelum kamu mengajukan KPR, semisal kartu kredit atau KTA (kredit tanpa agunan). Kalau kamu juga mnegajukan kredit lainnya selain KPR, ini akan memengaruhi penilaian bank terhadap kamu.

Bank akan meloloskan KPR-mu kalau kamu punya penghasilan 3 – 4 kali lipat dari jumlah cicilan per bulan. Jangan lupa persiapkan dokumen penunjang yakni KTP suami dan istri, Kartu Keluarga, Slip Gaji, dan persyaratan pendukung lainnya.

Apa Itu KPR (Kredit Pemilikan Rumah)? KPR Adalah

Apa Itu KPR (Kredit Pemilikan Rumah)? KPR Adalah

Kredit Pemilikan Rumah atau KPR adalah produk pembiayaan untuk pembeli rumah dengan skema pembiayaan sampai dengan 90% dari harga rumah. Hingga saat ini KPR disediakan oleh perbankan, walaupun sudah ada perusahaan pembiayaan yang menyalurkan pembiayaan dari lembaga sekunder untuk pembiayaan perumahan (housing financing).

Pengembang biasanya sudah bekerja sama dengan bank untuk mempermudah proses pengajuan KPR. Oleh sebab itu, salah satu pertimbangan saat membeli rumah adalah bank yang menyalurkan KPR. Ada beberapa tipe KPR. Informasinya dapat dilihat di artikel “Jenis-jenis KPR”.Permohonan diajukan dengan mengisi formulir pemesanan unit dari pengembang serta melunasi biaya pemesanan dan uang muka. Lengkapi formulir pengajuan kredit dan siapkan dokumen-dokumen penting seperti yang tertera dalam daftar persyaratan berikut ini.

Dokumen KPR Standar:

  • Usia tidak lebih dari 50 tahun ketika mengajukan permohonan KPR.
  • Fotokopi KTP pemohon.
  • Akta nikah atau cerai.
  • Kartu keluarga.
  • Surat keterangan WNI (untuk WNI keturunan).
  • Dokumen kepemilikan agunan (SHM, IMB, PBB).

Dokumen Tambahan untuk Karyawan:

  • Slip gaji.
  • Surat keterangan dari tempat bekerja.
  • Buku rekening tabungan yang menampilkan kondisi keuangan 3 bulan terakhir.

Dokumen Tambahan untuk Wiraswasta atau Profesional:

  • Bukti transaksi keuangan usaha.
  • Catatan rekening bank.
  • NPWP (Nomor Pokok Wajib Pajak)
  • SIUP
  • Surat izin usaha lainnya, seperti Surat Izin Praktik untuk para dokter.
  • Tanda Daftar Perusahaan (TDP).

Setelah melewati proses analisis risiko kredit dan survey penilaian properti, pengajuan KPR akan dilanjutkan dengan akad kredit. Apabila biaya dan kebutuhan administrasi berikut telah terpenuhi tahap selanjutnya adalah:

Akad Kredit

  • pelunasan BPHTB (Bea Peralihan Hak Atas Tanah dan Bangunan) sejumlah 5% dari harga jual properti sebelum pajak,
  • asuransi FIDUCIA,
  • provisi kredit,
  • asuransi unit properti–umumnya ditanggung pengembang, dan
  • biaya notaris untuk pengikatan kredit secara hukum.

Jika akad kredit sudah selesai, maka bank akan mengalirkan dana kredit yang umumnya ditransfer langsung ke rekening penjual atau pengembang. Proses ini umumnya memakan waktu maksimum 7 hari kerja. Suku bunga kredit akan dikaji secara berkala, umumnya setiap 3 atau 6 bulan.

Apabila semua angsuran telah dilunasi, bank akan mengeluarkan Surat Pelunasan Utang dan Sertifikat Asli Kepemilikan Unit Properti.


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran

Lihat Berita Properti lainnya…

Hati-hati terhadap Mitos KPR yang menyesatkan

Hati-hati terhadap Mitos KPR yang menyesatkan

KPR yang berarti Kredit Kepemilikan Rumah, paling banyak digunakan konsumen untuk membeli rumah. Sebelum mengambil keputusan, ada baiknya Anda mencermati tips KPR agar tidak terjebak pada mitos seputar KPR yang beredar dan sering menyesatkan.

ada 5 mitos KPR yang keliru, dan perlu di waspadai :

1. Hanya perlu menabung untuk membayar uang muka rumah

Salah satu pengeluaran terbesar dalam membeli rumah adalah membayar uang muka yang bekisar antara 10 persen hingga 30 persen dari harga. Akan tetapi, jangan lupakan biaya-biaya tambahan lain saat membeli rumah, yaitu bea meterai, biaya aplikasi, biaya penilaian, biaya legal, dan asuransi KPR.

2. Semakin besar uang muka, semakin baik

Membayar uang muka lebih besar dari yang ditetapkan, membuat jumlah pinjaman lebih kecil, sehingga cicilan bulanan pun lebih ringan.

Akan tetapi, hal tersebut menyebabkan uang Anda banyak tersedot, sehingga tidak memiliki dana untuk biaya perbaikan rumah atau keperluan lain. Ada baiknya Anda menyimpan kelebihan uang muka tersebut untuk keadaan darurat.

3. Bayar cicilan lebih besar untuk mempersingkat tenor

Kecuali Anda memiliki KPR Flexi, membayar cicilan bulanan lebih dari yang diwajibkan mungkin hanya akan memberi sedikit keuntungan bagi Anda. Lebih jauh lagi, dalam periode lock-in yang biasanya diterapkan pada sebagian besar pinjaman rumah sekarang ini, Anda bahkan dapat diberi penalti karena menyelesaikan pinjaman rumah Anda.

4. Melakukan Refinancing KPR adalah ide buruk

Refinancing adalah mengambil KPR atau pinjaman rumah baru untuk melunasi pinjaman rumah lama. Refinancing, dengan asumsi dilakukan setelah periode lock-in dari pinjaman rumah yang lama, dapat menghasilkan penurunan jumlah cicilan bulanan yang signifikan, tetapi juga dapat mengakibatkan efek finansial yang merugikan.

Saat mempertimbangkan untuk refinancing, penting untuk dipertimbangkan penghematan bunga dari pinjaman rumah lama dan biaya awal (jika ada) serta suku bunga pinjaman baru.

Hal kedua sangat penting, karena suku bunga bisa lebih rendah di tahun pertama tetapi lebih tinggi di tahun-tahun berikutnya.

5. Menunggu usia tepat untuk membeli rumah

Banyak orang yang menunda pembelian rumah, khususnya menggunakan fasilitas KPR. Umumnya mereka takut tak dapat melunasi cicilan tersebut, karena utang KPR bisa memakan waktu hingga dua dekade untuk lunas.

Namun, di sisi lain, Anda harus memerhatikan hal ini: Jika Anda karyawan, batas usia maksimal saat melunasi KPR adalah 55 tahun, sedangkan untuk pengusaha atau wiraswastawan, batas usianya sekitar 65 tahun.

Jadi, semakin dini mengambil cicilan KPR, semakin besar kesempatan Anda mengambil jangka waktu kredit (tenor) yang cukup panjang.

Jika Anda karyawan berumur 25 tahun, Anda  bisa mengajukan kredit sampai 30 tahun (tergantung bank). Tetapi, jika Anda berusia 40 tahun, Anda hanya dapat mengambil tenor maksimal 15 tahun.

Ingat, tenor pinjaman yang lebih pendek berarti cicilan bulanan yang lebih besar.

Baca Juga : 8 cara agar KPR dapat disetujui


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran

Lihat Berita Properti lainnya…

Bagaimana agar KPR disetujui? ikuti 8 Langkah ini

8 cara agar KPR disetujui. Banyak orang yang ingin memiliki rumah sendiri tapi kebanyakan mereka sadar akan tingginya harga properti yang dijual di pasaran, Salah satunya cara yang dapat ditempuh adalah dengan mencicil pembayaran rumah melalui bank atau lebih dikenal kredit pemilikan rumah (KPR).

Namun sebelum memulai kredit, seperti dipaparkan penulis buku “Kaya Raya dengan Bisnis Properti” Evita Purnamasari memberikan pedoman apakah kredit yang akan dilakukan merupakan keputusan yang bijak. Dirinya menambahkan, Anda harus bisa membedakan keinginan Anda dengan kebutuhan.

“Contohnya, jika Anda sudah memiliki keluarga kecil, rumah yang dibutuhkan tidak perlu besar. Jadi dalam mengkredit rumah tidak perlu besar. Karena nanti angsurannya akan besar. Belum lagi perawatannya,” ujarnya.

Berikut ini kiat pengajuan agar KPR disetujui bank.

1. Memiliki Penghasilan

Penghasilan yang dimaksudkan adalah penghasilan yang tetap, kontinu, dan stabil. Hal ini diperlukan karena Bank akan melihat kesanggupan Anda dalam membayar angsuran per bulannya.

2. Rekening tabungan di bank yang aktif

Memiliki rekening mengasumsikan Anda berpenghasilan tetap. Kemudian rekening Anda aktif dengan adanya peningkatan saldo minimal 3 bulan agar KPR disetujui.

3. Melampirkan slip gaji bulanan serta surat keterangan kerja bagi karyawan, serta miliki NPWP

Bagi pengusaha melampirkan laporan keuangannya selama dua tahun. begitu juga karyawan, pengajuan kredit biasanya diperuntukkan bagi mereka yang telah bekerja minimal dua tahun dan segera miliki NPWP bagi yang belum memilikinya. Karena NPW menjadi salah satu berkas yang menjadi syarat.

4. Pastikan identitas Anda tidak termasuk daftar cekal Bank Indonesia

Perhatikan hal ini, jika Anda sebelumnya sudah pernah melakukan kredit dan bermasalah, sudah pasti kredit tidak akan disetujui. Jadi jika Anda yang baru mengajukan, pastikan nantinya dalam membayar angsuran tidak ada masalah.

5. Perhatikan rasio antara penghasilan dan kewajiban

Bank akan melihat rasio penghasilan dengan kewajiban sebesar 40 persen. jika Anda memiliki kredit lain, bank akan menghitung apakah jika ditambahkan KPR rasio penghasilan dan kewajiban Anda bisa masih sekitar rata-rata 40 persen.

6. Persiapkan secara lengkap dokumen atau berkas-berkas

Sebelum ajukan KPR, siapkan dulu dokumen seperti fotokopi KTP suami dan istri, surat nikah, kartu keluarga, slip gaji, rekening listrik,dan NPWP.

7. Ajukan KPR tidak hanya satu bank

Jika mengajukan KPR, usahakan tidak hanya satu bank, minimal tiga bank. Aabila satu bank menolak pengajuan kredit Anda, Anda masih mempunyai harapan bank lainnya.

8. Pilihlah waktu terbaik agar KPR disetujui

Waktu terbaik dalam pengajuan KPR adalah minggu ketiga dan keempat, sebab pada minggu-minggu seperti ini biasanya pihak bank sedang gencar-gencarnya mengejar.


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran

Lihat Berita Properti lainnya…

Memilih KPR dengan cara yang Cerdas

Memilih KPR dengan cara yang Cerdas

Memilih KPR sebagai solusi untuk membeli rumah. Selain dirasa lebih ringan, Anda bisa langsung menempati rumah yang diinginkan tanpa melunasinya terlebih dahulu. Melihat peluang itu, semakin gencar pula iklan peminjaman rumah yang justru membuat calon nasabahnya bingung. Bagaimana cara mudah memilih KPR?

Bandingkan angsuran ketika memilih KPR

Dari berbagai bank yang sudah Anda pilih, lihat mana yang menawarkan cicilan paling rendah. Pilih jumlah peminjaman dan jangka waktu peminjaman yang sesuai dengan Anda. Kemudian, lihat jumlah cicilan yang harus dibayarkan per bulan. Dari situ, Anda bisa membandingkan lembaga mana yang menawarkan cicilan KPR yang paling kecil. Jangan lupa juga untuk melihat berapa jumlah angsuran yang harus dibayarkan.

Pahami tingkat dan jenis bunga

Jumlah angsuran ditentukan oleh berapa besar suku bunga, serta jenis bunga yang dipakai. Ada 2 jenis suku bunga, yaitu tetap dan tidak tetap (floating). Dengan suku bunga tetap, angsuran tidak berubah selama masa KPR dan jumlah cicilan relatif kecil. Tetapi, pastikan berapa lama jangka waktu berlakunya suku bunga tetap ini. Jika berubah menjadi bunga tidak tetap, tingkat suku bunga bisa berubah tergantung gejolak bunga pasar.

Pelunasan KPR sebelum waktunya

Kebebasan melakukan pelunasan sebelum waktunya itu penting, karena mungkin Anda harus melakukan take over ke bank lain. Take over dilakukan, misalnya saat mencari bunga yang lebih murah atau saat nasabah ingin menjual rumah tersebut ke orang lain yang ingin sekaligus melanjutkan pinjamannya. Yang perlu dilihat adalah berapa biaya penalti yang dikenakan jika melakukan pelunasan dipercepat.

Biaya KPR

Biaya KPR mencakup biaya penilaian, biaya notaris, akta jual beli PPAT, akta perjanjian kredit, akta pemasangan hak tanggungan, premi asuransi kebakaran, premi asuransi jiwa kredit dan lainnya. Biaya KPR ini penting diperhatikan karena jumlahnya tidak sedikit. Selain itu, calon nasabah harus membayarnya dimuka sehingga diperlukan persiapan dana.

Syarat kredit dan dokumen

Umumnya sebelum mengajukan KPR, Anda harus mempersiapkan uang muka sejumlah 30 persen dari harga jual beli rumah dan dokumen penting yang menyangkut sumber pembiayaan dan kepemilikan properti yang akan dibeli.

Setiap bank menawarkan produk-produk kredit yang bermacam-macam. Mereka boleh membedakan jenis KPR berdasarkan jenis suku bunga, tujuan KPR, atau jenis rumah yang ingin dibiayai. Persyaratan pemohonan KPR pun mungkin berbeda.


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran

Lihat Berita Properti lainnya…

Kredit Pemilikan Rumah (KPR) dibagi menjadi 3 Jenis yaitu

KPR atau Kredit Pemilikan Rumah dapat membantu meringankan beban biaya pembelian rumah karena orang bisa membayar dengan cara mencicil. Ketika pengajuan KPR disetujui, bank akan memegang hak milik properti sampai pengangsur melunasi kreditnya. Akan tetapi, orang yang mengajukan KPR dapat menggunakan properti tersebut. Untuk itu anda tidak perlu ragu untuk menggunakan KPR dalam membeli rumah. Berbeda dengan mencicil kendaraan yang nilainya cenderung turun setiap tahunnya sehingga anda dapat dikatakan rugi karena harga yang anda cicil tidak sesuai dengan harga aktual kendaraan, mencicil rumah tidak akan membuat anda rugi karena harga tanah dan properti secara umum cenderung naik dari tahun ke tahun. Mari kita pelajari jenis KPR di Indonesia.

Terdapat 3 jenis KPR di Indonesia saat ini, yaitu:

Kredit Pemilikan Rumah Subsidi

  • Ditujukan bagi masyarakat berpenghasilan menengah ke bawah yang ingin memiliki atau merenovasi rumah.
  • Bentuk subsidinya adalah subsidi keringanan kredit atau subsidi tambahan dana perbaikan atau pembangunan rumah.
  • Kredit subsidi diatur oleh pemerintah dan tidak setiap orang yang mengajukan permohonan dapat menikmati fasilitas ini.
  • Beberapa batasan untuk KPR ini di antaranya penghasilan pemohon dan maksimum kredit diberikan.
  • Biasanya suku bunga berdasarkan suku pasar, namun bank swasta mungkin akan menawarkan suku bunga yang sedikit berbeda untuk menarik pemohon.

Non-Subsidi

  • Diperuntukkan untuk seluruh masyarakat.
  • Jenis properti yang bisa diajukan adalah Rumah Sederhana dan Rumah Susun Sederhana
  • Ketentuan KPR ditetapkan oleh setiap bank. Hal itu termasuk besar kredit dan suku Bunga disesuaikan dengan kebijakan setiap bank.
  • Subsidi dalam bentuk suku bunga bersubsidi.
  • Bebas PPn (VAT).

Syariah

  • Menggunakan prinsip akad Murabahah (jual-beli)
  • Properti yang bisa diajukan adalah rumah, ruko, rukan, rusun, atau apartemen

Setiap bank menawarkan produk-produk kredit yang bermacam-macam. Mereka boleh membedakan jenis KPR berdasarkan jenis suku bunga, tujuan, atau jenis rumah yang ingin dibiayai. Persyaratan pemohonan KPR pun mungkin berbeda.


Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.

Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran

Lihat Berita Properti lainnya…