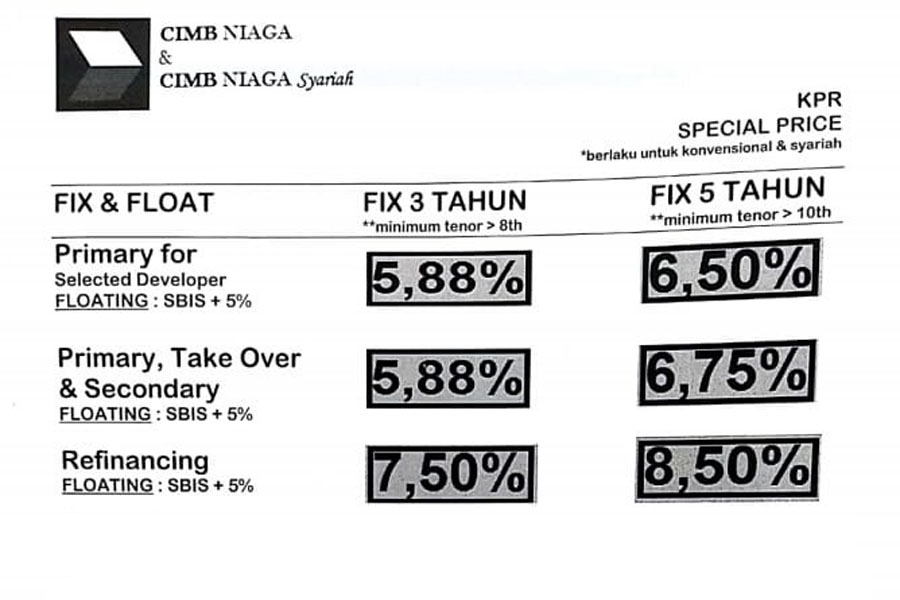
Kredit Pemilikan Rumah atau KPR adalah produk pembiayaan untuk pembeli rumah dengan skema pembiayaan sampai dengan 90% dari harga rumah. Hingga saat ini KPR disediakan oleh perbankan, walaupun sudah ada perusahaan pembiayaan yang menyalurkan pembiayaan dari lembaga sekunder untuk pembiayaan perumahan (housing financing).
Pengembang biasanya sudah bekerja sama dengan bank untuk mempermudah proses pengajuan KPR. Oleh sebab itu, salah satu pertimbangan saat membeli rumah adalah bank yang menyalurkan KPR. Ada beberapa tipe KPR. Informasinya dapat dilihat di artikel “Jenis-jenis KPR”.Permohonan diajukan dengan mengisi formulir pemesanan unit dari pengembang serta melunasi biaya pemesanan dan uang muka. Lengkapi formulir pengajuan kredit dan siapkan dokumen-dokumen penting seperti yang tertera dalam daftar persyaratan berikut ini.
Dokumen KPR Standar:
- Usia tidak lebih dari 50 tahun ketika mengajukan permohonan KPR.
- Fotokopi KTP pemohon.
- Akta nikah atau cerai.
- Kartu keluarga.
- Surat keterangan WNI (untuk WNI keturunan).
- Dokumen kepemilikan agunan (SHM, IMB, PBB).
Dokumen Tambahan untuk Karyawan:
- Slip gaji.
- Surat keterangan dari tempat bekerja.
- Buku rekening tabungan yang menampilkan kondisi keuangan 3 bulan terakhir.
Dokumen Tambahan untuk Wiraswasta atau Profesional:
- Bukti transaksi keuangan usaha.
- Catatan rekening bank.
- NPWP (Nomor Pokok Wajib Pajak)
- SIUP
- Surat izin usaha lainnya, seperti Surat Izin Praktik untuk para dokter.
- Tanda Daftar Perusahaan (TDP).
Setelah melewati proses analisis risiko kredit dan survey penilaian properti, pengajuan KPR akan dilanjutkan dengan akad kredit. Apabila biaya dan kebutuhan administrasi berikut telah terpenuhi tahap selanjutnya adalah:
Akad Kredit
- pelunasan BPHTB (Bea Peralihan Hak Atas Tanah dan Bangunan) sejumlah 5% dari harga jual properti sebelum pajak,
- asuransi FIDUCIA,
- provisi kredit,
- asuransi unit properti–umumnya ditanggung pengembang, dan
- biaya notaris untuk pengikatan kredit secara hukum.
Jika akad kredit sudah selesai, maka bank akan mengalirkan dana kredit yang umumnya ditransfer langsung ke rekening penjual atau pengembang. Proses ini umumnya memakan waktu maksimum 7 hari kerja. Suku bunga kredit akan dikaji secara berkala, umumnya setiap 3 atau 6 bulan.
Apabila semua angsuran telah dilunasi, bank akan mengeluarkan Surat Pelunasan Utang dan Sertifikat Asli Kepemilikan Unit Properti.
Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.
Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran