KPR yang berarti Kredit Kepemilikan Rumah, paling banyak digunakan konsumen untuk membeli rumah. Sebelum mengambil keputusan, ada baiknya Anda mencermati tips KPR agar tidak terjebak pada mitos seputar KPR yang beredar dan sering menyesatkan.
ada 5 mitos KPR yang keliru, dan perlu di waspadai :
1. Hanya perlu menabung untuk membayar uang muka rumah
Salah satu pengeluaran terbesar dalam membeli rumah adalah membayar uang muka yang bekisar antara 10 persen hingga 30 persen dari harga. Akan tetapi, jangan lupakan biaya-biaya tambahan lain saat membeli rumah, yaitu bea meterai, biaya aplikasi, biaya penilaian, biaya legal, dan asuransi KPR.
2. Semakin besar uang muka, semakin baik
Membayar uang muka lebih besar dari yang ditetapkan, membuat jumlah pinjaman lebih kecil, sehingga cicilan bulanan pun lebih ringan.
Akan tetapi, hal tersebut menyebabkan uang Anda banyak tersedot, sehingga tidak memiliki dana untuk biaya perbaikan rumah atau keperluan lain. Ada baiknya Anda menyimpan kelebihan uang muka tersebut untuk keadaan darurat.
3. Bayar cicilan lebih besar untuk mempersingkat tenor
Kecuali Anda memiliki KPR Flexi, membayar cicilan bulanan lebih dari yang diwajibkan mungkin hanya akan memberi sedikit keuntungan bagi Anda. Lebih jauh lagi, dalam periode lock-in yang biasanya diterapkan pada sebagian besar pinjaman rumah sekarang ini, Anda bahkan dapat diberi penalti karena menyelesaikan pinjaman rumah Anda.
4. Melakukan Refinancing KPR adalah ide buruk
Refinancing adalah mengambil KPR atau pinjaman rumah baru untuk melunasi pinjaman rumah lama. Refinancing, dengan asumsi dilakukan setelah periode lock-in dari pinjaman rumah yang lama, dapat menghasilkan penurunan jumlah cicilan bulanan yang signifikan, tetapi juga dapat mengakibatkan efek finansial yang merugikan.
Saat mempertimbangkan untuk refinancing, penting untuk dipertimbangkan penghematan bunga dari pinjaman rumah lama dan biaya awal (jika ada) serta suku bunga pinjaman baru.
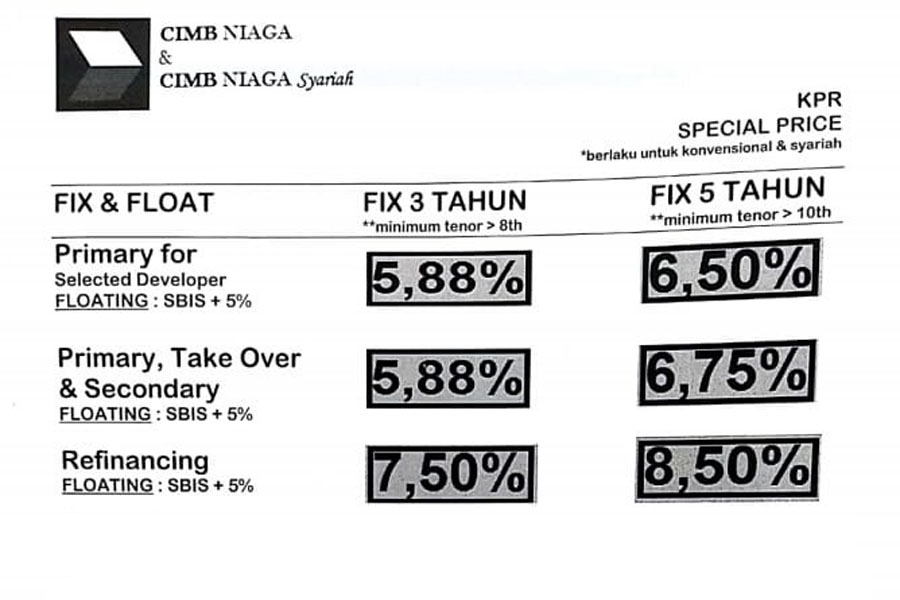
Hal kedua sangat penting, karena suku bunga bisa lebih rendah di tahun pertama tetapi lebih tinggi di tahun-tahun berikutnya.
5. Menunggu usia tepat untuk membeli rumah
Banyak orang yang menunda pembelian rumah, khususnya menggunakan fasilitas KPR. Umumnya mereka takut tak dapat melunasi cicilan tersebut, karena utang KPR bisa memakan waktu hingga dua dekade untuk lunas.
Namun, di sisi lain, Anda harus memerhatikan hal ini: Jika Anda karyawan, batas usia maksimal saat melunasi KPR adalah 55 tahun, sedangkan untuk pengusaha atau wiraswastawan, batas usianya sekitar 65 tahun.
Jadi, semakin dini mengambil cicilan KPR, semakin besar kesempatan Anda mengambil jangka waktu kredit (tenor) yang cukup panjang.
Jika Anda karyawan berumur 25 tahun, Anda bisa mengajukan kredit sampai 30 tahun (tergantung bank). Tetapi, jika Anda berusia 40 tahun, Anda hanya dapat mengambil tenor maksimal 15 tahun.
Ingat, tenor pinjaman yang lebih pendek berarti cicilan bulanan yang lebih besar.
Baca Juga : 8 cara agar KPR dapat disetujui
Cukup Bayar DP MURAH Mulai dari RP 10 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.
Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran