Kredit Pemilikan Rumah (KPR) adalah Produk Pembiayaan yang diberikan oleh Pihak Bank kepada Pembeli Rumah dengan Skema Pembiayaan sampai dengan 90% dari Harga Rumah.
Berikut Tahapan Membeli Rumah dengan KPR.
Survey Lokasi
Sebelum anda membeli Properti pastikan terlebih dahulu beberapa Hal berikut ini :
- Cek Properti itu sendiri termasuk Spek dan Design juga Finishingnya.
- Harga sesuaikan dengan Kemampuan Finansial Anda.
- Sumber dan Kualitas Air Bersih.
- Akses.
- Usahakan untuk pilih Lokasi yang dekat dengan Tempat Anda bekerja.
- Cek Lingkungan sekitar Lokasi.
- Cek akses Transportasi Umum.
- Cek Fasilitas Umum terdekat seperti : Sekolah, Tempat Ibadah, Tempat belanja, Kantor Polisi, Pemadam Kebakaran dan lainnya.
Pastikan Anda membeli Properti dari Pengembang yang Reputasinya cukup baik dan mempunyai Track Record yang bagus, alias tidak pernah gagal dalam membangun proyeknya.
Pastikan juga bahwa Pengembang telah melengkapi Legalitas dan memperoleh semua Perijinan yang dibutuhkan untuk membangun proyeknya.
Cari tahu Bank Pemberi KPR
Apabila Anda membeli Properti Baru (Primary) dari Pengembang, biasanya Pengembang sudah ada Kerjasama dengan Bank – Bank tertentu.
Mintakan ke Marketing Property yang Anda temui untuk Simulasi Perhitungan KPR dan Biaya-Biaya apa saja yang harus dibayarkan dan seberapa besar Jumlahnya yang harus Anda siapkan.
Bayar Booking Fee (BF)
Saat Anda tertarik dengan Rumah yang akan Anda beli maka selanjutnya Anda harus membayar Booking Fee (BF) sebagai bentuk Ikatan antara Anda dengan Pihak Pengembang untuk salah satu Unit yang Anda pesan.
Besaran Booking Fee ini dan mengurangi Harga Jual atau tidak tergantung Kebijakan Pihak Pengembang karena Besaran dan Ketentuannya berbeda untuk setiap Pengembang.
Jangan lupa untuk Anda mintakan Bukti Pelunasan Booking Fee ke Pihak Pengembang.
Surat Pemesanan Rumah (SPR)
Setelah Anda membayar Booking Fee maka Pihak Pengembang akan membuatkan Surat Pemesanan Rumah (SPR) yang berisikan didalamnya Nama Perumahan, Nama Konsumen, Type Unit yang dipesan, Harga Unit, Besaran Down Payment (DP) yang dibayar, Plapon KPR dan ketentuan-ketentuan lain yang tertuang didalamnya yang ditandatangani oleh Kedua Belah Pihak.
Pembayaran Down Payment (DP)
Besaran DP minimal 10% untuk KPR Rumah Pertama dengan Luas Tanah dibawah 70 meter atau DP minimal 30% untuk KPR Rumah Pertama dengan Luas Tanah diatas 70 meter dan DP minimal 40% untuk KPR Rumah Kedua.
Atau bisa juga besaran DP ditentukan oleh Pihak Pengembang.
Bisa juga besaran DP disesuaikan dengan keinginan Anda bila ingin lebih besar.
Jangan lupa juga untuk Anda mintakan Tanda Bukti Pelunasan DP dari Pihak Pengembang.
Pengajuan Permohonan KPR
Biasanya Pihak Developer yang akan membantu mengurus Pengajuan KPR Anda ke Pihak Bank yang telah bekerjasama dengan Pengembang setelah Anda melengkapi Berkas-Berkas KPR yang diminta Pihak Bank..
Analisa Resiko Kredit (Credit Risk Analysis)
Ini adalah Tahapan yang paling Krusial.
Pihak Analis Bank akan melakukan Analisa Resiko Kredit untuk menilai kemampuan Anda dalam membayar angsuran. Besar Angsuran Bulanan biasanya ditentukan maksimum 40% dari Total Pendapatan Tetap Suami atau Istri (Single Income) atau gabungan Suami dan Istri (Double Income). Pihak Analis Bank akan melakukan Cek Rekening Koran selama 3 – 6 bulan terakhir. Pihak Analis Bank akan cek semua Pengeluaran Anda Perbulan dengan cara memanggil Anda untuk Wawancara. Bank juga akan melakukan pengecekan lainnya seperti Kroscek dengan menelepon sejumlah Referen yang Anda berikan dalam tahapan pengisian form pengajuan KPR termasuk Perusahaan dimana Anda bekerja juga melakukan Pengecekan via Bank Indonesia (BI Checking) yang antara lain :
- KPR lainnya
- Kartu Kredit
- Kredit Kendaraan bermotor
- Kredit lainnya seperti KTA, Kredit Usaha, dll.
Apabila Pihak Analis Bank telah selesai melakukan Analisa Resiko Kredit maka Pihak Bank akan mengambil keputusan apakah Anda layak atau tidak diberikan Pinjaman KPR. Sehingga nanti akan dikeluarkan Surat Persetujuan Pemberian Kredit (SPPK).
Survey Penilaian Aset Properti (Properti Appraisal Survey)
Pihak Analis Bank melakukan Survey Aset Properti (Property Appraisal) untuk menentukan Harga Jual dan Legalitas Properti yang dimaksud yang antara lain :
- Nilai Aset Properti sesuai Harga Pasar yang berlaku
- Legalitas Dokumen seperti: Sertifikat IMB, Setifikat Tanah, Sertifikat Sarusun (untuk apartemen/office space), SPPT PBB, Asuransi Unit Properti, Surat Kuasa Jual, Surat Hibah, Surat Warisan dll.
Setelah Pihak Analis Bank melakukan Survey Aset Properti, Pihak Analis Bank akan menentukan apakah bisa langsung lanjut ke Proses Akad Kredit atau masih perlu ada Dokumen Tambahan lainnya yang perlu disiapkan.
Akad Kredit
Jadwal Akad Kredit biasanya ditentukan oleh Pihak Bank setelah mengkondisikan semua yang terlibat yang antara lain Bank, Developer, Notaris dan Nasabah. Alangkah baiknya Anda mengikuti Jadwal Akad Kredit yang telah ditentukan oleh Pihak Bank. Sebelum dilakukan Akad Kredit maka Anda harus siapkan Biaya Proses KPR yang besarannya maksimal 7 % dari Plapon Kredit yang diberikan Bank.
Bayar Angsuran Bulanan KPR Anda
Setelah akad kredit, bank akan mengucurkan dana kredit yang biasanya akan ditransfer langsung ke rekening Pengembang oleh Pihak Bank.
Dan di Bulan berikutnya Anda sudah berkewajiban membayar Ansuran Bulanan Anda
- Bayar angsuran bulanan diusahakan jangan sampai lewat Jatuh Tempo.
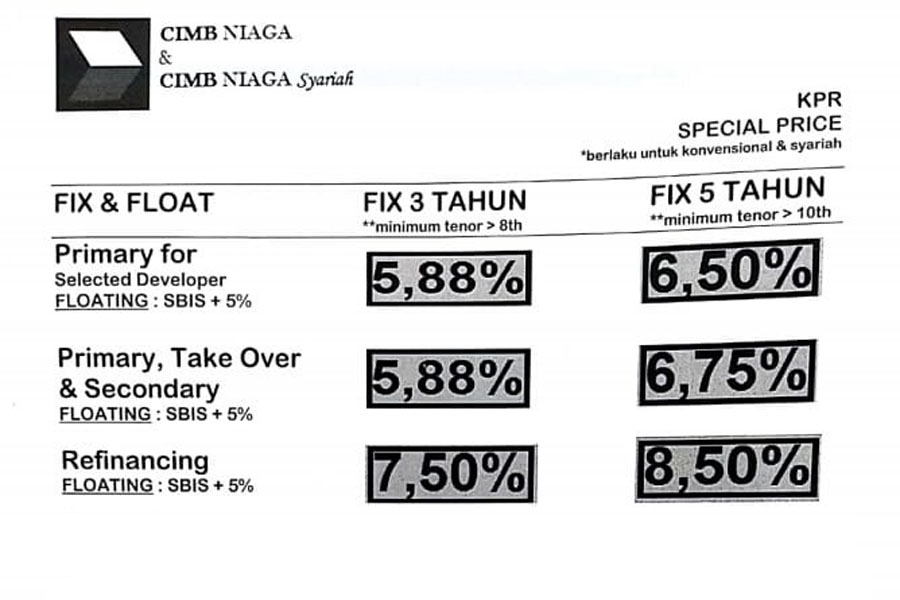
- Review Bunga Kredit secara berkala.
- Umumnya bank akan melakukan Review Bunga Kredit secara berkala yaitu setiap 3 atau 6 bulan.
Pelunasan
Anda bisa melakukan Pelunasan sebelum Masa Angsuran berakhir dan terlebih dahulu harus dikomunikasikan dengan Pihak Bank. Biasanya pada saat Akad Kredit untuk Tata Caranya akan diinformasikan oleh Pihak Bank. Setelah Anda melunasi semua Cicilan KPR Anda sesuai Waktu yang telah ditentukan, maka Anda berhak untuk mendapatkan :
- Surat Pelunasan Hutang dari Pihak Bank.
- SERTIFIKAT ASLI KEPEMILIKAN RUMAH ANDA.
Tahapan Membeli Rumah dengan KPR tersebut diatas tidak mengikat karena bisa saja berjalan sesuai kondisi dan kebutuhan di Lapangan.
Demikian Informasi tentang Tahapan Membeli Rumah dengan KPR yang dapat Kami sampaikan semoga bermanfaat.
Cukup Bayar DP MURAH Mulai dari RP 5 JUTA Anda bisa dapat Rumah Baru Minimalis dan Mewah di Bosproperti.com Aksesbilitas yang Mudah dan Berbagai Macam Fasilitas yang ada, Bebas Biaya Surat-surat dan KPR kami yang Urus.
Tingkatkan Penjualan Proyek Perumahan Anda 3x Lebih Cepat!!! Kami siap membantu Anda menciptakan Winning Marketing Strategy yang Terbukti Efektif dan Efisien! yang berhasil membantu lebih dari 50 Proyek Perumahan di Area Jabodetabek!
Info Selengkapnya Kunjungi Bosproperti.com/Jasa-Pemasaran